

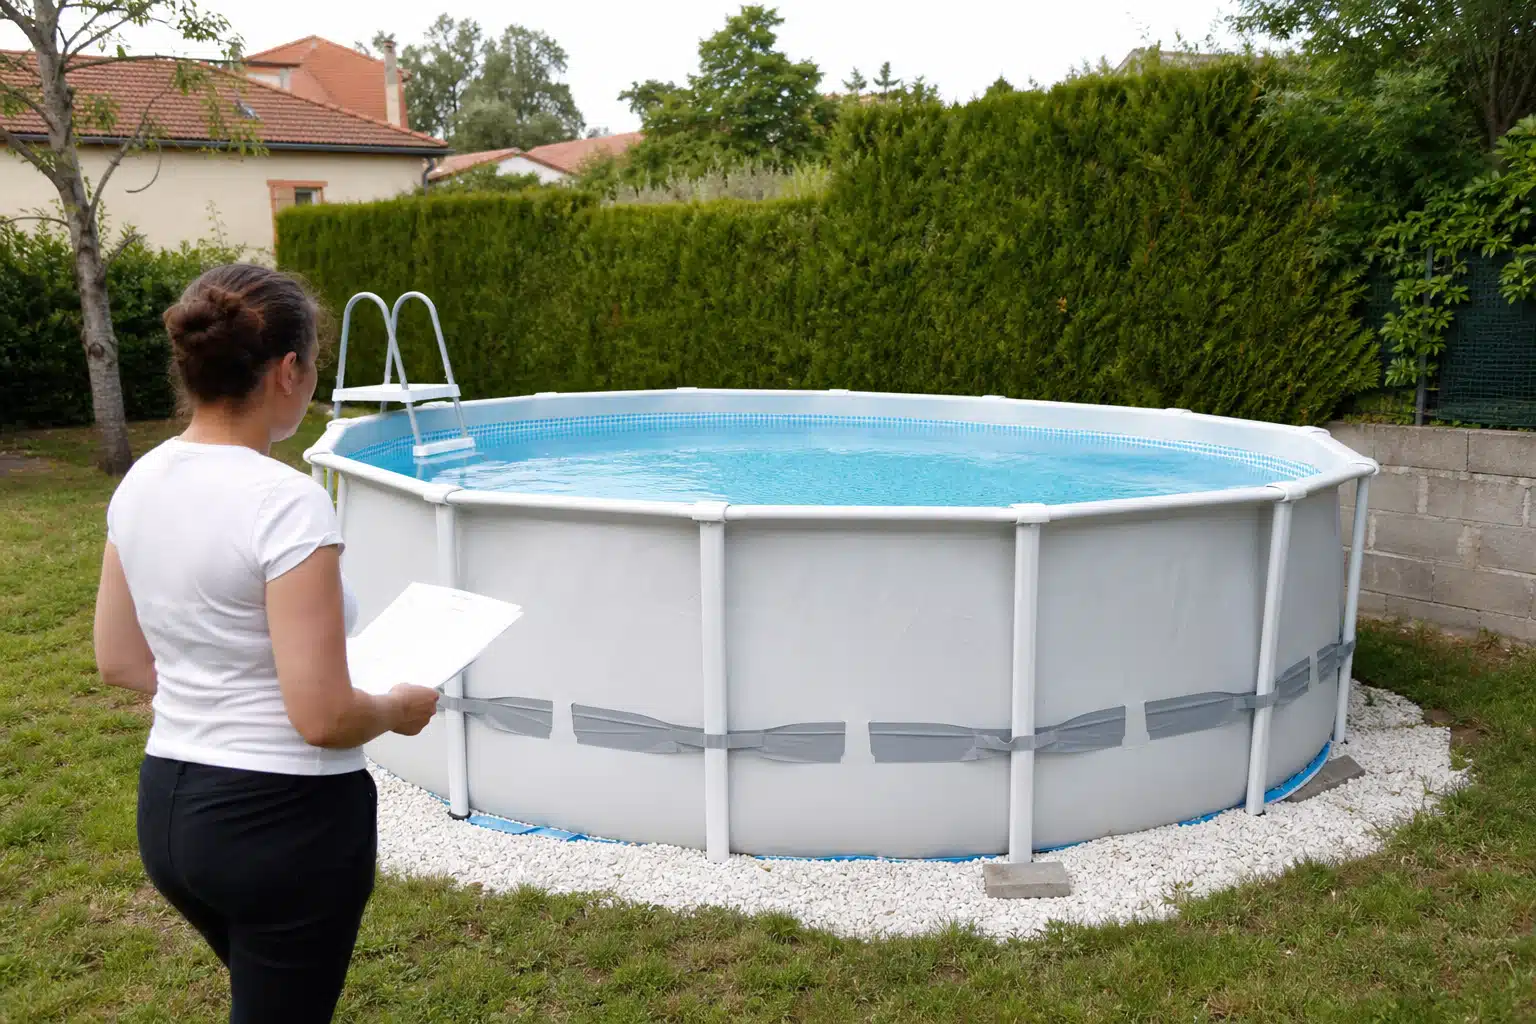
L’installation d’une piscine hors-sol dans un jardin soulève rapidement une question administrative que beaucoup de propriétaires négligent. La déclaration dépend essentiellement de deux critères : le caractère démontable ou non de la piscine, et sa durée d’installation sur le terrain. Une piscine hors-sol démontable installée moins de trois mois par an échappe à l’impôt, mais une installation permanente ou semi-permanente impose des démarches précises. Cet article détaille les seuils exacts, les démarches fiscales et les conséquences assurantielles selon chaque configuration.
Les critères qui déterminent l’obligation de déclaration
La législation française distingue plusieurs catégories de piscines hors-sol selon leur nature et leur usage. Cette classification conditionne directement les obligations fiscales qui en découlent.
La durée d’installation, critère principal
Le facteur déterminant reste la période pendant laquelle la piscine reste montée dans le jardin. L’administration fiscale considère qu’une installation temporaire ne dépassant pas trois mois consécutifs ou non par année civile n’entre pas dans le champ de la taxation. Au-delà de cette durée, même une piscine dite « hors-sol » bascule dans la catégorie des installations soumises à déclaration.
Cette règle des trois mois s’applique concrètement de la manière suivante :
- Une piscine autoportante gonflable montée en juin et démontée fin août n’a pas à être déclarée
- La même piscine laissée en place d’avril à octobre franchit le seuil et devient imposable
- Un bassin tubulaire installé à demeure toute l’année relève systématiquement de la déclaration
La nature de l’installation
Au-delà de la durée, la structure elle-même joue un rôle. Une piscine posée directement sur le sol, sans fondation ni scellement, sans raccordement à un réseau d’évacuation permanent, garde son statut d’équipement mobile tant qu’elle respecte le critère temporel. À l’inverse, dès qu’une piscine hors-sol repose sur une dalle en béton coulée, qu’elle dispose d’un système de filtration enterré ou qu’elle est raccordée durablement aux réseaux d’eau, elle perd son caractère démontable aux yeux de l’administration.

Piscine hors-sol et fiscalité : ce qu’il faut savoir
La question fiscale se décompose en deux volets distincts qui méritent chacun une attention particulière.
La taxe d’aménagement
Cette taxe s’applique aux piscines dont le bassin dépasse une certaine surface et qui restent installées plus de trois mois. Elle concerne principalement les piscines hors-sol de grande taille, notamment certains modèles tubulaires ou en bois de plusieurs mètres de diamètre. Le calcul s’effectue sur la base d’une valeur forfaitaire par mètre carré de bassin, fixée annuellement, à laquelle s’appliquent les taux communaux et départementaux.
Le montant de la taxe d’aménagement varie sensiblement selon la commune et le département concernés, car chaque collectivité fixe son propre taux dans les limites autorisées par la loi. Il convient de se renseigner directement auprès du service urbanisme de la mairie pour connaître le taux applicable localement.
La déclaration préalable de travaux
Certaines piscines hors-sol nécessitent une déclaration préalable en mairie, indépendamment de la question fiscale. Cette obligation concerne les structures dépassant une surface de bassin définie par le code de l’urbanisme, dès lors qu’elles restent en place plus de trois mois. Le formulaire à remplir est le Cerfa dédié aux déclarations préalables, disponible auprès du service urbanisme municipal ou en ligne sur le site du service public.
Le tableau suivant résume les principales situations rencontrées par les propriétaires de piscines hors-sol :
| Type de piscine | Durée d’installation | Obligation fiscale |
|---|---|---|
| Gonflable ou autoportante | Moins de 3 mois | Aucune déclaration |
| Tubulaire démontable | Plus de 3 mois | Déclaration et taxe possible |
| Bois ou résine sur dalle | Toute l’année | Déclaration obligatoire |
| Semi-enterrée fixe | Toute l’année | Assimilée à une piscine enterrée |
La taxe foncière et la taxe d’habitation
Une piscine hors-sol installée durablement peut également avoir un impact sur la valeur locative cadastrale du bien, base de calcul de la taxe foncière. Cette conséquence ne concerne toutefois que les installations considérées comme permanentes, c’est-à-dire non démontables et présentes plus de trois mois par an. Une piscine réellement saisonnière, démontée chaque hiver, n’entre pas dans ce calcul.
L’assurance habitation face à la piscine hors-sol
La dimension assurantielle mérite une attention tout aussi sérieuse que la question fiscale, car les conséquences d’un défaut de déclaration peuvent s’avérer coûteuses en cas de sinistre.
Pourquoi informer son assureur
Une piscine, même hors-sol, modifie le risque couvert par le contrat d’habitation. Elle introduit un danger de noyade, un risque de chute, et une possible responsabilité civile en cas d’accident impliquant un tiers, notamment un enfant du voisinage. La plupart des contrats d’assurance habitation exigent une information sur les équipements présents dans le jardin dès lors qu’ils modifient sensiblement le niveau de risque.
Selon les pratiques courantes du secteur assurantiel, l’omission de déclarer une piscine peut être interprétée comme une fausse déclaration si l’assureur découvre l’équipement après un sinistre. Les conséquences possibles incluent :
- Une réduction proportionnelle de l’indemnisation en cas de sinistre lié à la piscine
- Un refus de prise en charge si la non-déclaration est jugée intentionnelle
- Une résiliation du contrat pour aggravation du risque non signalée
Les piscines concernées par l’obligation d’information
Toutes les piscines hors-sol ne présentent pas le même niveau de risque aux yeux des assureurs. Une petite piscine gonflable pour enfants, de faible profondeur, n’entraîne généralement pas d’obligation formelle. En revanche, une piscine tubulaire de plusieurs mètres de diamètre et d’une profondeur dépassant un mètre change la donne, car elle représente un risque de noyade comparable à celui d’une piscine enterrée.
Comme le rappellent régulièrement les fédérations professionnelles de l’assurance, la transparence sur les équipements de jardin reste le meilleur moyen d’éviter les litiges lors d’une indemnisation.
La déclaration des équipements de jardin, y compris temporaires, constitue une garantie de sérénité pour l’assuré comme pour l’assureur en cas de sinistre.
Fédération française de l’assurance
Comment procéder à la déclaration auprès de l’assureur
La démarche reste simple dans la plupart des cas. Un courrier ou un appel téléphonique au service client de la compagnie d’assurance suffit généralement à signaler l’installation d’une piscine hors-sol. L’assureur peut alors proposer un avenant au contrat, parfois sans surcoût de prime lorsque la piscine reste de taille modeste, ou avec une légère majoration lorsque le bassin est conséquent.
Il est recommandé de conserver une trace écrite de cette déclaration, que ce soit sous forme d’accusé de réception d’un courrier ou d’un email de confirmation. Cette précaution évite toute contestation ultérieure sur la date à laquelle l’information a été transmise à l’assureur.
Les sanctions en cas d’absence de déclaration
Ne pas déclarer une piscine hors-sol qui aurait dû l’être expose à plusieurs types de conséquences, tant sur le plan fiscal qu’assurantiel.
Sur le plan fiscal
L’administration fiscale dispose de moyens de contrôle, notamment via les prises de vue aériennes et satellites régulièrement mises à jour pour détecter les constructions et installations non déclarées. Découvrir une piscine non déclarée alors qu’elle aurait dû l’être expose au paiement rétroactif de la taxe d’aménagement, parfois assortie de pénalités de retard. Le redressement peut porter sur plusieurs années si l’installation est ancienne.
Sur le plan assurantiel
En cas de sinistre, notamment un accident corporel survenu dans ou autour de la piscine, l’absence de déclaration préalable peut compromettre gravement l’indemnisation. Un accident grave impliquant une piscine non déclarée risque de se solder par un refus total de prise en charge, laissant le propriétaire seul responsable des conséquences financières, y compris en cas de mise en cause de sa responsabilité civile envers un tiers.
Les démarches pratiques à effectuer
Pour se mettre en conformité, quelques étapes simples permettent de sécuriser sa situation à la fois fiscalement et sur le plan assurantiel.
La première étape consiste à évaluer précisément la nature de sa piscine hors-sol : dimensions du bassin, durée d’installation envisagée, présence ou non d’un système de filtration fixe. Cette évaluation permet de déterminer si l’on se situe dans le champ de la déclaration obligatoire.
Ensuite, si la piscine dépasse les seuils de durée ou de surface, une déclaration préalable de travaux doit être déposée en mairie avant l’installation, ou rapidement après si l’oubli est constaté. Le service urbanisme communal reste l’interlocuteur privilégié pour connaître les seuils précis applicables localement, ces derniers pouvant varier légèrement selon les plans locaux d’urbanisme.
Enfin, un simple appel à son assureur habitation permet de clarifier la situation contractuelle. Cette démarche préventive protège efficacement contre les mauvaises surprises en cas d’accident, tout en garantissant une couverture adaptée à la réalité de l’équipement installé dans le jardin.
Ce qu’il faut retenir avant d’installer sa piscine
La question de la déclaration d’une piscine hors-sol ne se résume pas à une simple formalité administrative. Elle engage la responsabilité du propriétaire tant vis-à-vis de l’administration fiscale que de sa compagnie d’assurance. Avant toute installation, il reste préférable de vérifier la surface du bassin, d’anticiper la durée réelle d’utilisation sur l’année, et de contacter à la fois la mairie et l’assureur pour s’assurer d’une conformité totale. Cette vigilance en amont évite bien des complications ultérieures, qu’elles soient financières lors d’un contrôle fiscal ou dramatiques en cas d’accident non couvert.